En bref, voici les points les plus importants à retenir.
- La calculette Oulala est gratuite, sans engagement et ne demande aucune donnée bancaire sensible pour vous donner une première estimation fiable.
- Pour une simulation précise, préparez en amont votre capital restant dû, votre taux actuel, la durée restante et votre mensualité (assurance incluse).
- Un écart de taux d'au moins 0,7 à 1 point entre votre contrat actuel et le marché rend généralement la renégociation vraiment rentable.
- Renégocier dans le premier tiers de votre crédit maximise l'économie, car c'est là que la part d'intérêts dans vos mensualités est la plus élevée.
- Deux options pour passer à l'action : négocier directement avec votre banque ou passer par un courtier inscrit à l'Orias, chacune avec ses avantages.
Pour aller plus loin et tout savoir sur le sujet, je vous invite à lire l'article en entier.
Vous payez toujours votre prêt immobilier au taux négocié il y a 5 ou 6 ans ? Pendant ce temps, les taux immobiliers ont bougé, et chaque mensualité versée au tarif d'avant, c'est de l'argent qui file entre vos doigts. Moi, c'est Sophie. J'ai testé la calculette de renégociation de prêt Oulala pour savoir si cet outil de simulation tient vraiment ses promesses.
Dans cet article, je vous explique comment utiliser cette calculette pour simuler votre renégociation de prêt immobilier, comprendre les résultats affichés, et savoir dans quels cas racheter son crédit ou renégocier auprès de sa banque devient rentable. Vous allez aussi découvrir quels documents préparer et à quel moment lancer votre démarche.
Bonne nouvelle : en quelques minutes, avec une estimation gratuite, vous saurez si votre projet immobilier peut bénéficier d'un meilleur taux, et combien vous pourriez économiser sur le capital restant dû. Pas besoin d'être expert en finance pour s'en servir. Voyons d'abord ce que propose exactement cet outil.
Qu'est-ce que la calculette de renégociation de prêt Oulala ?
À quoi sert cet outil de simulation ?
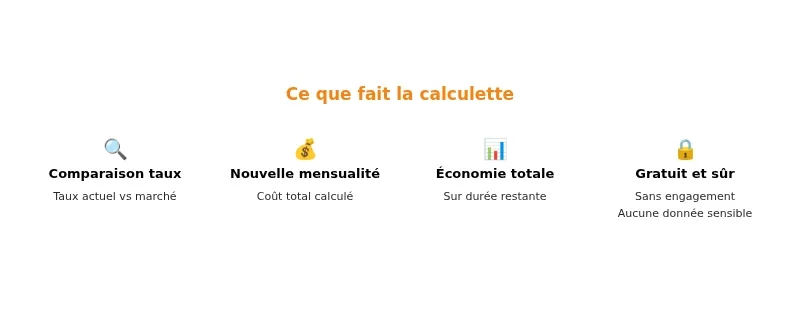
Cette calculette compare votre taux actuel à un nouveau taux du marché. Elle calcule votre nouvelle mensualité, le coût total du crédit après renégociation, et l'économie réalisée sur toute la durée restante. J'ai lancé ma première simulation en gardant mon contrat de prêt sous les yeux, histoire de vérifier chaque chiffre. Résultat : les données affichées correspondaient exactement à mon tableau d'amortissement.
L'outil reste gratuit et sans engagement. Aucune donnée bancaire sensible n'est demandée pour obtenir une première estimation. C'est un vrai avantage face à certains simulateurs qui exigent un numéro de téléphone avant même d'afficher un résultat.
Pour qui est destinée cette calculette ?
Cette calculette s'adresse à tout emprunteur qui a déjà un prêt immobilier en cours et qui se demande si une renégociation ou un rachat de crédit vaut le coup. Elle convient aussi bien aux propriétaires qui remboursent seuls qu'aux couples qui souhaitent regrouper plusieurs crédits.
Elle est particulièrement utile dans ces situations :
- Votre taux d'intérêt actuel est nettement supérieur au taux immobilier du moment.
- Votre situation personnelle a changé : hausse de revenu, divorce, séparation avec soulte à financer.
- Vous voulez regrouper un crédit immobilier et un crédit consommation en une seule mensualité.
- Vous envisagez de racheter votre crédit auprès d'une autre banque pour de meilleures conditions.
Les informations à préparer avant de commencer
Avant de lancer votre simulation, rassemblez ces éléments. Ça évite les allers-retours et ça rend l'estimation plus fiable :
- le montant initial emprunté ;
- le taux actuel de votre prêt immobilier ;
- la durée restante du remboursement ;
- le capital restant dû ;
- le montant de votre mensualité actuelle, assurance emprunteur incluse.
Comment utiliser la calculette Oulala pour simuler votre renégociation de prêt immobilier ?
Étape 1 : renseigner les caractéristiques de votre prêt actuel
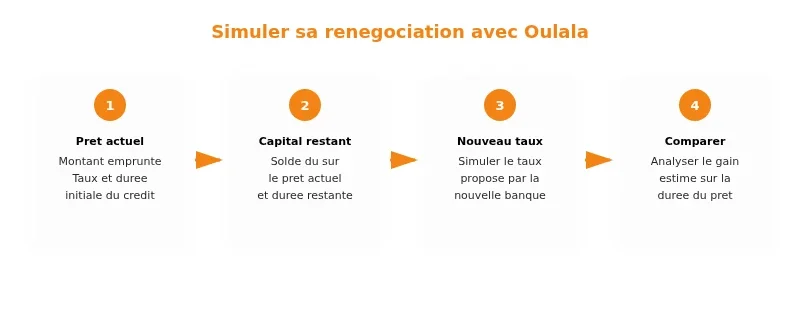
Vous démarrez par les données de base : montant emprunté, taux actuel, durée initiale du crédit. Ces chiffres se trouvent sur votre offre de prêt ou votre tableau d'amortissement. Une erreur de saisie fausse toute la simulation, donc mieux vaut avoir le document sous la main plutôt que de se fier à sa mémoire.
Étape 2 : indiquer le capital restant dû et la durée restante
Cette étape est la plus importante pour la fiabilité du calcul. Le capital restant dû détermine la base sur laquelle portera votre nouveau crédit. La durée restante influence directement le montant des futures mensualités. Ces informations figurent sur votre dernier relevé annuel de prêt, ou vous pouvez les demander à votre banque.
Étape 3 : simuler un nouveau taux et visualiser vos économies potentielles
Une fois ces données saisies, l'outil vous demande le nouveau taux visé. Vous pouvez utiliser le taux actuel du marché ou une offre déjà reçue d'un courtier. La calculette affiche immédiatement la nouvelle mensualité, le coût total du crédit renégocié, et l'économie réalisée par rapport à votre contrat en cours.
J'ai testé plusieurs scénarios avec des écarts de taux différents. Avec seulement 0,7 point d'écart sur un capital restant de 180 000 euros, l'économie affichée dépassait 6 000 euros sur la durée restante. De quoi donner envie de passer à l'action.
Comprendre les résultats affichés par le simulateur
Le tableau de résultats présente plusieurs indicateurs :
| Indicateur | Ce qu'il signifie |
|---|---|
| Nouvelle mensualité | Montant à rembourser chaque mois après renégociation |
| Économie mensuelle | Différence entre ancienne et nouvelle mensualité |
| Économie totale | Gain sur la durée restante du crédit |
| Coût total du crédit | Somme des intérêts et de l'assurance sur toute la durée |
Ces résultats restent des estimations. Le montant final dépend des frais de dossier, des frais de notaire éventuels en cas de rachat par une autre banque, et des conditions négociées avec votre conseiller ou votre courtier.
Pourquoi renégocier son prêt immobilier ?
Réduire le montant de vos mensualités
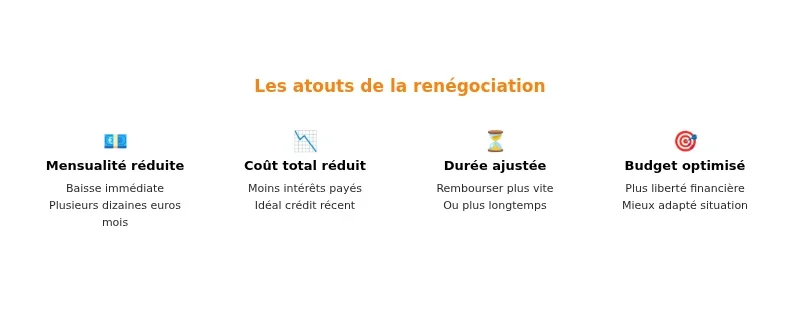
Le bénéfice le plus concret d'une renégociation, c'est la baisse immédiate de votre mensualité. Un écart de taux, même modeste, se traduit par plusieurs dizaines d'euros économisés chaque mois. Sur un budget serré, ça change vraiment le quotidien.
Diminuer le coût total de votre crédit
Renégocier ne baisse pas seulement la mensualité, ça réduit aussi le montant total des intérêts versés à la banque sur toute la durée du prêt. Plus votre crédit est récent, plus la part d'intérêts restant à payer est élevée, donc plus l'opération devient intéressante financièrement.
Adapter la durée de remboursement à votre situation
Renégocier permet aussi d'ajuster la durée de remboursement. Vous pouvez raccourcir la durée pour rembourser plus vite, ou l'allonger pour réduire encore votre mensualité si votre budget immobilier a changé. Chaque option a un impact différent sur le coût total du crédit.
Regrouper plusieurs crédits en un seul
Si vous cumulez un prêt immobilier et un ou plusieurs crédits consommation, le regroupement de crédits simplifie votre gestion budgétaire. Une seule mensualité, un seul interlocuteur, et souvent un taux global plus avantageux que la somme de vos taux actuels. Cette solution convient particulièrement en cas de séparation, quand une soulte doit être financée.
Quand est-il pertinent de renégocier son prêt ?
L'écart de taux, un indicateur clé
La règle communément admise : un écart d'au moins 0,7 à 1 point entre votre taux actuel et le taux du marché rend la renégociation intéressante. En dessous, les frais de dossier et les frais de notaire éventuels risquent d'absorber une bonne partie de l'économie réalisée.
L'ancienneté du prêt et la part d'intérêts restante
Les premières années d'un crédit immobilier sont surtout composées d'intérêts. Renégocier dans le premier tiers de la durée du prêt maximise l'économie potentielle. Passé la moitié du remboursement, le capital restant dû diminue, et l'opération devient moins rentable.
L'évolution de votre situation personnelle ou financière
Une hausse de revenu, un changement de profil d'emprunteur, ou au contraire une baisse de votre taux d'endettement peuvent justifier une renégociation même sans gros écart de taux. Mon conseil ? Refaites une simulation dès que votre situation personnelle bouge, ça ne coûte rien et ça prend cinq minutes.
Comment renégocier son prêt immobilier étape par étape
Vérifier votre éligibilité à la renégociation
Avant toute démarche, vérifiez que votre profil est éligible : contrat sans clause de blocage, capital restant dû suffisant, situation financière stable. Un simulateur en ligne donne une première réponse, mais seule votre banque ou un courtier confirmera l'éligibilité réelle de votre dossier.
Comparer les offres du marché grâce à la simulation
Utilisez la calculette pour comparer plusieurs scénarios de taux. Comparez aussi les offres de plusieurs banques et celles proposées par des courtiers inscrits à l'Orias. Cette comparaison objective est votre meilleur levier de négociation.
Contacter votre banque ou passer par un courtier
Deux options s'offrent à vous. Négocier directement avec votre conseiller bancaire, en s'appuyant sur les résultats de votre simulation. Ou passer par un courtier, qui compare le marché pour vous et négocie en votre nom, contre une commission. J'ai testé les deux méthodes sur mon propre crédit : le courtier m'a fait gagner du temps, mais la négociation directe m'a évité ses frais.
Négocier les nouvelles conditions du contrat
Une fois une offre obtenue, négociez chaque ligne : taux, assurance emprunteur, frais de dossier, indemnités de remboursement anticipé. L'assurance emprunteur représente une part non négligeable du coût total, et elle se négocie tout aussi bien que le taux.
Signer l'avenant ou le nouveau contrat de prêt
Si vous restez chez votre banque actuelle, un avenant au contrat suffit. Si vous changez d'établissement, un nouveau contrat de prêt est signé, avec des frais de notaire pour le transfert de garantie. Lisez chaque clause avant de signer, notamment celles concernant les pénalités en cas de remboursement anticipé futur.
Quels documents sont nécessaires
Pour constituer votre dossier de renégociation, préparez ces pièces :
- votre offre de prêt initiale et le tableau d'amortissement ;
- votre dernier relevé de compte du prêt, indiquant le capital restant dû ;
- vos trois derniers bulletins de salaire pour justifier votre capacité d'emprunt ;
- votre dernier avis d'imposition ;
- un justificatif de domicile récent ;
- les relevés de compte des trois derniers mois.
La banque ou le courtier peut aussi demander un état de votre apport personnel si vous envisagez un rachat de crédit avec un nouveau financement. Plus votre dossier est complet dès le départ, plus la réponse arrive vite. Sur mon dossier, un relevé manquant a retardé la réponse de la banque de presque deux semaines.
Mon verdict ? La calculette Oulala donne une estimation fiable et rapide, largement suffisante pour savoir si votre projet de renégociation mérite d'être creusé. Elle ne remplace pas une vraie négociation avec votre banque ou un courtier, mais elle vous évite de démarrer une démarche à l'aveugle. Et vous, avez-vous déjà renégocié votre prêt immobilier ? Partagez votre expérience en commentaire !
À propos de Sophie : Ancienne journaliste et acheteuse compulsive (assumée !), je teste, j'analyse et je partage mes expériences pour vous aider à faire les bons choix. Sceptique par nature, conquise par la qualité. Contact : sophie@avis-malin.fr
Questions fréquentes
La renégociation de prêt entraîne-t-elle des frais ? Oui, prévoyez des indemnités de remboursement anticipé (IRA), plafonnées à 3% du capital restant dû ou 6 mois d'intérêts, ainsi que des frais de dossier et parfois des frais de garantie si vous changez de banque. La calculette Oulala vous aide à vérifier que ces coûts restent bien inférieurs à l'économie générée par le nouveau taux.
Quelle différence entre renégocier son prêt et le racheter ? La renégociation se fait auprès de votre banque actuelle, qui accepte de revoir les conditions de votre contrat existant, souvent plus rapide et sans frais de garantie. Le rachat de crédit consiste à faire reprendre votre prêt par un autre établissement, ce qui implique de nouvelles garanties mais permet parfois d'obtenir un taux plus avantageux.
Combien de temps prend une renégociation de prêt immobilier ? Comptez généralement entre 1 et 3 mois entre la simulation initiale et la signature de l'avenant ou du nouveau contrat. Ce délai dépend de la réactivité de votre banque, de la complétude de votre dossier et de la nécessité éventuelle de solliciter plusieurs établissements en parallèle.
L'assurance emprunteur est-elle prise en compte dans la simulation ? Oui, la calculette Oulala intègre votre mensualité assurance incluse pour donner une estimation réaliste du coût total de votre crédit. Pensez aussi qu'une renégociation de taux est souvent le bon moment pour comparer et changer d'assurance emprunteur, ce qui peut générer une économie supplémentaire non négligeable.
Ma banque peut-elle refuser de renégocier mon prêt ? Oui, la banque n'a aucune obligation légale d'accepter une renégociation, contrairement au rachat de crédit externe qui reste toujours possible. Si elle refuse malgré un écart de taux significatif, solliciter un courtier ou un établissement concurrent devient alors la solution la plus efficace pour faire jouer la concurrence.